Domain fehlerstromschutzschalter.de kaufen?
Wir ziehen mit dem Projekt
fehlerstromschutzschalter.de um.
Sind Sie am Kauf der Domain
fehlerstromschutzschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlerstromschutzschalter.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Schneider R9R22240 Fehlerstrom-Schutz- schalter Resi9, 1P+N, 40A, 30mA, Typ AFehlerstrom-Schutzschalter Resi9 . 1 polig + N, 40A, Nennfehlerstrom 30mA, Typ A. Bedingter Bemessungskurzschlussstrom (Inc/I?c) 10.000A, gemäß EN 61008. Betriebsspannung (Ue) 230V AC, Betriebsfrequenz 50 Hz, Neutralposition links. Doppelfunktionsklemme für Kabel und Gabelkammschiene an der Geräteunterseite. Hintenliegendes Hutschienen-Befestigungselement an der Geräteunterseite. Sprungschaltung für verschleißarmes und vom Anwender unabhängiges Schalten der Kontakte. Farbton RAL 9003.21,18 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Fehlerstromschutzschalter vierpolig sechs kiloampere vierzig ampere dreißig milliampere Typ A, Sicherheit RetailSmartHome kompatibel: Montage: DIN-Schiene Bedienung: Fehlerstrom-Schutzschalter mit Bi-Connect-Klemmen unten, externe blaue Test-Taste und Fehlerstromanzeige40,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter

-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Top-Angebote
Produkte zum Begriff Reserven:
-
1PCS Abschaltung Kraftstoff Abschaltung Stop Magnetventil Schalter for Mixer1PCS Abschaltung Kraftstoff Abschaltung Stop Magnetventil Schalter for Mixer. Magnetventile Magnetventil Ventil Magnetventile 1PCS Abschaltung Kraftstoff Abschaltung Stop Magnetventil Schalter for Mixer Farbe:One Color494,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider R9R22225 Fehlerstrom-Schutz- schalter Resi9, 1P+N, 25A, 30mA, Typ AFehlerstrom-Schutzschalter Resi9 . 1 polig + N, 25A, Nennfehlerstrom 30mA, Typ A. Bedingter Bemessungskurzschlussstrom (Inc/I?c) 10.000A, gemäß EN 61008. Betriebsspannung (Ue) 230V AC, Betriebsfrequenz 50 Hz, Neutralposition links. Doppelfunktionsklemme für Kabel und Gabelkammschiene an der Geräteunterseite. Hintenliegendes Hutschienen-Befestigungselement an der Geräteunterseite. Sprungschaltung für verschleißarmes und vom Anwender unabhängiges Schalten der Kontakte. Farbton RAL 9003.22,62 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Schneider R9R22240 Fehlerstrom-Schutz- schalter Resi9, 1P+N, 40A, 30mA, Typ AFehlerstrom-Schutzschalter Resi9 . 1 polig + N, 40A, Nennfehlerstrom 30mA, Typ A. Bedingter Bemessungskurzschlussstrom (Inc/I?c) 10.000A, gemäß EN 61008. Betriebsspannung (Ue) 230V AC, Betriebsfrequenz 50 Hz, Neutralposition links. Doppelfunktionsklemme für Kabel und Gabelkammschiene an der Geräteunterseite. Hintenliegendes Hutschienen-Befestigungselement an der Geräteunterseite. Sprungschaltung für verschleißarmes und vom Anwender unabhängiges Schalten der Kontakte. Farbton RAL 9003.21,18 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Fehlerstromschutzschalter vierpolig sechs kiloampere vierzig ampere dreißig milliampere Typ A, Sicherheit RetailSmartHome kompatibel: Montage: DIN-Schiene Bedienung: Fehlerstrom-Schutzschalter mit Bi-Connect-Klemmen unten, externe blaue Test-Taste und Fehlerstromanzeige40,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
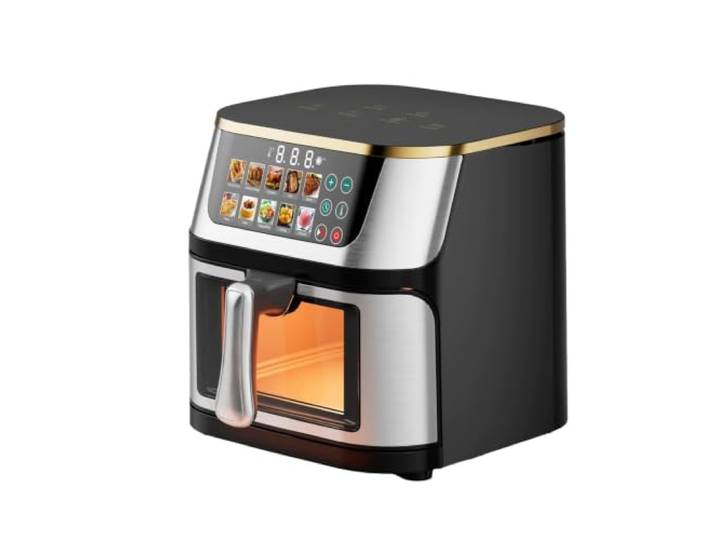
Heißluftfritteuse, 10 Voreingestellte Garprogramme, 60 Minuten-Timer, 1400W 360° Umluft, Kühlblech, Sichtfenster, Automatische Abschaltung SicherheitHeißluftfritteuse, 10 Voreingestellte Garprogramme, 60 Minuten-Timer, 1400W 360° Umluft, Kühlblech, Sichtfenster, Automatische Abschaltung Sicherheit. 【KOCHEN FÜR DIE GANZE FAMILIE DANK GROSSEM FASSUNGSVERMÖGEN】: Erleben Sie die Leistungsstärke der Heißluftfritteuse, eines einzigartig gestalteten digitalen Kochgeräts mit großem Fassungsvermögen. Dieses große Elektrogerät sorgt in Ihrer eigenen Küche bei jeder Mahlzeit für knusprige Ergebnisse. 【LECKERE FRITTIERSPEISEN MIT WENIGER KALORIEN】: Heißluftfritteusen lassen heiße Luft um die Speisen zirkulieren, um sie knusprig zu machen – genau wie beim Frittieren, nur ohne Öl. Das Ergebnis sind köstliche frittierte Speisen, die vor Geschmack nur so strotzen, ohne dass Ihre Taille darunter leidet. 【HOCHWERTIGE MATERIALIEN & INTELLIGENTE FUNKTIONEN】: Dieses Gerät im schwarzen Design mit Edelstahlakzenten und einem PFAS-freien Keramikkorb bietet präzise Temperatureinstellungen. Durch ein großes Sichtfenster und eine Innenbeleuchtung können Sie den Garvorgang überwachen. 【MÜHELOSE BEDIENUNG & LEISTUNG】: Wählen Sie über das intuitive digitale Bedienfeld eine Voreinstellung zum Heißluftfrittieren von Hähnchen oder Snacks aus. Dieses Elektrogerät liefert jedes Mal gleichbleibend knusprige, köstliche Ergebnisse und macht das Kochen einfach und effizient. 【EINFACHE REINIGUNG】: Das Edelstahlgehäuse sieht toll aus und lässt sich innen wie außen schnell abwischen, während alle nicht-elektronischen Teile spülmaschinenfest sind. Vereinfachen Sie die Reinigung mit spülmaschinenfesten Komponenten und sparen Sie so Zeit und Mühe nach dem Kochen. Farbe:One Color205,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.